
La commission
ARTICLE POUR LE SITE
La commission : incitation ou piège ? Construire une grille de commissions
En 2022, les commissions versées aux intermédiaires dans la zone CIMA atteignaient 189,35 milliards de FCFA, toutes branches confondues (CIMA, 2024). Pour un assureur IARD, la grille de commissions n'est pas un détail de gestion : c'est le principal message qu'il adresse à son réseau sur ce qu'il attend de lui.
Une arme à double tranchant
La commission aligne l'intérêt de l'intermédiaire sur le volume de production, objectif qu'il partage avec l'assureur. Sans dispositifs correcteurs, elle peut toutefois encourager la souscription de risques de mauvaise qualité, la rétention temporaire des primes encaissées ou le transfert d'un portefeuille vers une compagnie qui offre de meilleures conditions. Une grille ne récompense pas ce que l'assureur souhaite : elle récompense ce qu'elle mesure.
Cinq principes pour construire une grille
Ce qui suit relève de la pratique de gestion et de la logique des réseaux commissionnés. Ce ne sont pas des résultats de recherche : l'effet comparé de chaque choix reste à mesurer.
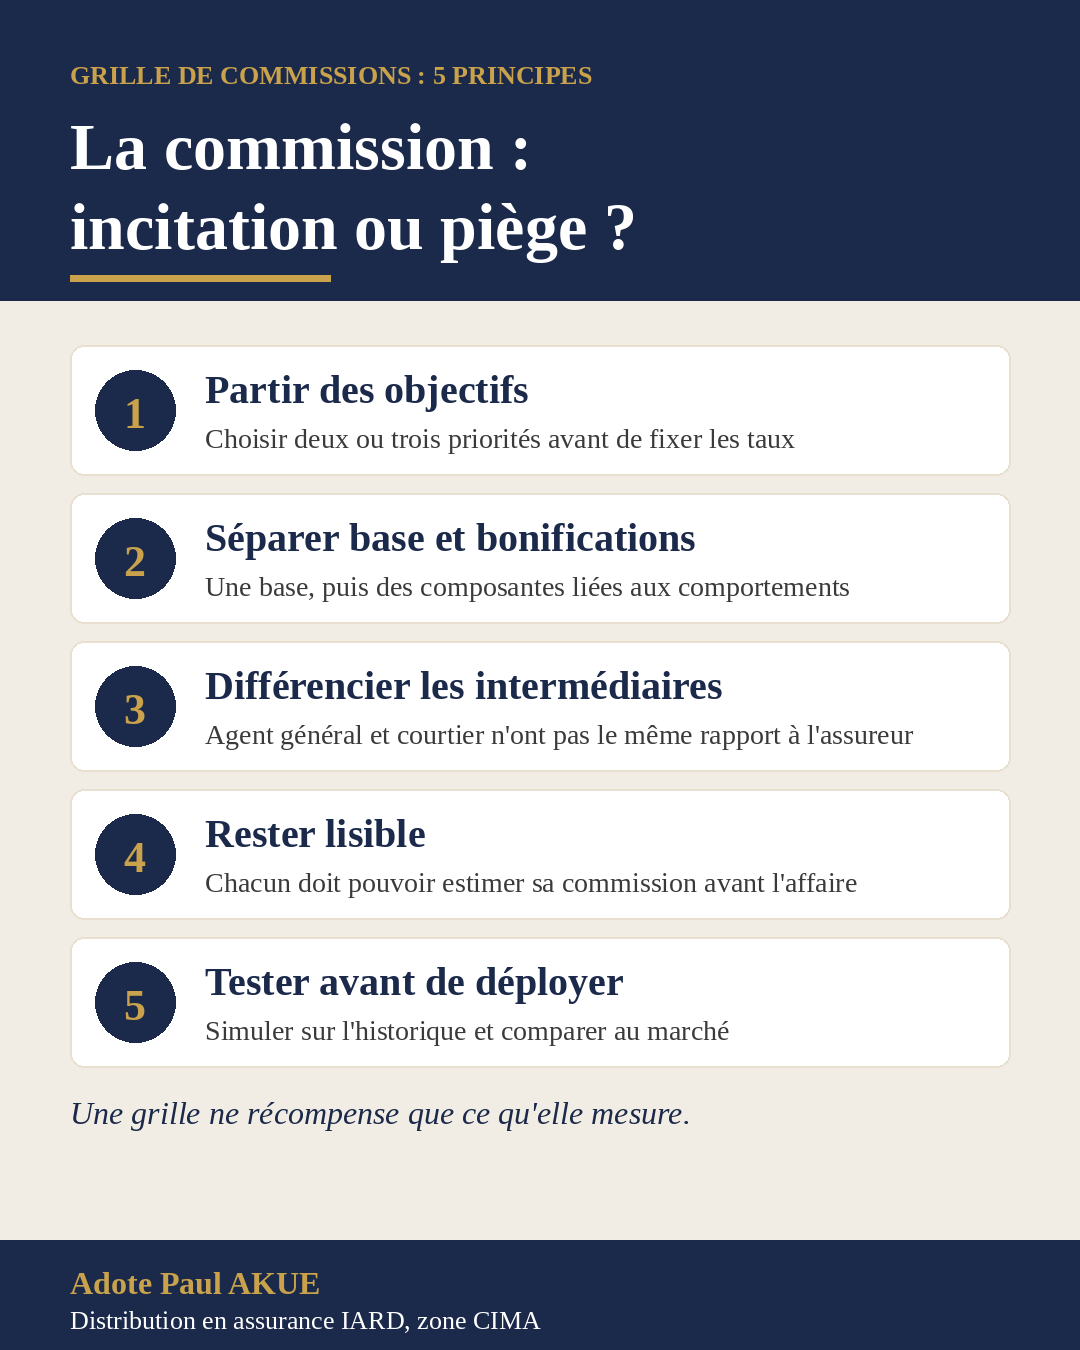
1. Partir des objectifs, pas des taux. Que veut l'assureur : du volume, de la qualité de portefeuille, de la fidélisation, des reversements dans les délais ? Une grille qui poursuit tout à la fois sans hiérarchie n'envoie aucun signal clair. Il faut choisir deux ou trois priorités et les écrire.
2. Distinguer une base et des composantes. Une architecture simple sépare une commission de base, par branche, et des bonifications ou conditions liées aux comportements attendus.
Composante | Ce qu'elle récompense | Risque à surveiller |
Commission de base par branche | La production, selon la nature du risque | Course au volume, au détriment de la qualité |
Bonification de qualité du portefeuille | Des risques bien sélectionnés | Mesure jugée opaque ou injuste par les intermédiaires |
Bonification de fidélisation | Le renouvellement des contrats | Biais vers les portefeuilles anciens |
Condition liée au reversement | Le reversement des primes dans les délais | Trop rigide dans un marché concurrentiel |
Pénalité ou suspension graduée | Le respect des règles | Application difficile, contestation |
3. Différencier selon la catégorie d'intermédiaire. L'agent général est un mandataire de la compagnie, souvent exclusif et inscrit dans la durée. Le courtier est le mandataire du client et place les risques auprès de plusieurs compagnies (Regan & Tennyson, 1996). Les deux n'ont pas le même rapport à l'assureur : appliquer une grille unique à tous peut être inadapté.
4. Rester lisible. Une grille que l'intermédiaire ne peut pas calculer lui-même ne produit pas l'effet recherché. La règle d'or : chaque intermédiaire doit pouvoir estimer sa commission avant d'apporter l'affaire.
5. Tester avant de déployer, et regarder le marché. Il faut simuler la grille sur l'historique du portefeuille et mesurer ce qu'elle ferait gagner ou perdre à chaque catégorie d'intermédiaire. La mobilité des intermédiaires entre compagnies est motivée par des écarts de conditions de commissionnement : une grille qui s'écarte trop de celle des concurrents peut faire partir les meilleurs, quelle que soit sa logique interne.
Quatre pièges à éviter
• Récompenser le seul volume, qui encourage la prise de risques de mauvaise qualité.
• Multiplier les règles, jusqu'à rendre la grille illisible.
• Modifier les conditions en cours d'année ou de façon rétroactive, ce qui détruit la confiance.
• Durcir sans écouter le réseau : dans un marché concurrentiel, un durcissement peut accélérer le départ des intermédiaires plutôt que discipliner leur comportement.
Une grille de commissions réussie est une règle du jeu lisible, cohérente avec les objectifs, que l'intermédiaire comprend et que l'assureur peut tenir.
Une réserve nécessaire
Toute grille doit respecter le cadre réglementaire applicable, notamment les textes du Code CIMA et ceux de l'autorité de contrôle nationale. À vérifier avant toute mise en œuvre.
Ce que la recherche reste à établir
Quelle structure de commission est la plus favorable à la performance selon la taille de la compagnie et l'intensité concurrentielle de son marché ? C'est l'une des questions de ma recherche doctorale sur la gouvernance des réseaux d'intermédiaires dans quatre marchés de la zone CIMA. Je partagerai les résultats lorsqu'ils seront disponibles.
Et vous, quel principe de votre grille de commissions vous a donné les meilleurs résultats ?
Références : Conférence Interafricaine des Marchés d'Assurances. (2024). Rapport sur l'ensemble des marchés d'assurances de la CIMA : Exercice 2022. CIMA. Regan, L., & Tennyson, S. (1996). Agent discretion and the choice of insurance marketing system. The Journal of Law and Economics, 39(2), 637–666.
POST LINKEDIN
La commission : incitation ou piège ?
Une grille de commissions ne récompense pas ce que l'assureur souhaite. Elle récompense ce qu'elle mesure.
Bien conçue, elle aligne l'intermédiaire sur les objectifs de l'assureur. Mal conçue, elle encourage le volume au détriment de la qualité, la rétention des primes ou le départ vers un concurrent.
Cinq principes pour la construire :
• partir des objectifs, pas des taux ;
• séparer une base et des bonifications ;
• différencier agents généraux et courtiers ;
• rester lisible ;
• tester avant de déployer, en regardant le marché.
Et un piège fréquent : durcir sans écouter le réseau.
Quel principe vous a donné les meilleurs résultats ?
#Assurance #CIMA #Distribution #Commissions